

La atribución particular en pacto sucesorio con entrega de presente: razones para derogar el artículo 431-29.3 del Código civil de Cataluña
Una anomalía de calificación con consecuencias fiscales desproporcionadas
José Vicente Galdón Garrido Notario de Esplugues de Llobregat
SUMARIO
- Planteamiento: una excepción que rompe la unidad de los pactos sucesorios
- El punto de partida fiscal: los pactos sucesorios son títulos sucesorios
- La excepción catalana y su verdadero origen
- La comparación decisiva: el heredamiento cumulativo
- La donación mortis causa con entrega de presente: un contraste revelador
- El paso dado en Cataluña: la reforma de julio de 2026
- Las consecuencias en el ISD y en el IRPF
- La doctrina administrativa no contradice la tesis: la confirma
- Propuesta de reforma: derogar el artículo 431-29.3 CCCat
- Conclusión
1. Planteamiento: una excepción que rompe la unidad de los pactos sucesorios
El Libro cuarto del Código civil de Cataluña regula los pactos sucesorios dentro del título dedicado a la sucesión contractual y a las donaciones por causa de muerte. El artículo 431-1 CCCat es claro: mediante pacto sucesorio, dos o más personas pueden ordenar la sucesión por causa de muerte de cualquiera de ellas, tanto instituyendo heredero como haciendo atribuciones a título particular.
La atribución particular no es, por tanto, una figura ajena a la sucesión contractual. Es una de sus modalidades legales. Puede favorecer a uno de los otorgantes o a un tercero y, como el resto del pacto, está sometida a su régimen de estabilidad, modificación, resolución y revocación.
Sin embargo, el artículo 431-29.3 CCCat contiene una regla especial: si en esa atribución particular hay transmisión de presente de bienes, «el acto se considera donación». La norma no se limita a fijar el momento de la adquisición. Va más allá: impone una calificación legal que parte el negocio en dos. La atribución sigue dentro de un pacto sucesorio, pero la transmisión actual se trata como una donación.
Y esto no tiene fácil justificación. Entregar los bienes en vida no hace desaparecer la causa sucesoria ni el carácter paccionado del negocio. Tampoco ocurre en el heredamiento cumulativo. El problema, por tanto, no es que el bien se entregue antes de la muerte. El problema es que el apartado 3 asocia a esa entrega una consecuencia que no existe en el régimen general de los pactos sucesorios.
2. El punto de partida fiscal: los pactos sucesorios son títulos sucesorios
La Ley del impuesto distingue dos supuestos. El artículo 3.1.a) LISD grava las adquisiciones por herencia, legado o cualquier otro título sucesorio. El artículo 3.1.b) grava las adquisiciones por donación o cualquier otro negocio jurídico gratuito inter vivos.
El artículo 11.b) del Reglamento incluye expresamente los contratos o pactos sucesorios entre los títulos sucesorios. Y el sistema admite que estos pactos produzcan efectos en vida del causante: el artículo 24.1 LISD contempla que la adquisición se produzca en vida del causante como consecuencia de un contrato o pacto sucesorio y, para ese caso, adelanta el devengo al día en que se celebra el acuerdo.
Es decir, la ley estatal ya da una respuesta completa para los pactos sucesorios con efectos de presente: siguen siendo título sucesorio y el impuesto se devenga cuando se produce la adquisición. Eficacia actual y carácter sucesorio no son incompatibles.
La Dirección General de Tributos lo ha reconocido en varias ocasiones. En la consulta V1564-23 afirma que, a efectos del ISD, no hay duda de que los contratos y pactos sucesorios son títulos sucesorios y tributan por el artículo 3.1.a) LISD, no por el 3.1.b). Lo mismo decían ya las consultas V4733-16 y V3195-17.
3. La excepción catalana y su verdadero origen
La excepción no viene de la LISD ni de su Reglamento. Viene directamente del artículo 431-29.3 CCCat, es decir, de una decisión del legislador civil catalán.
La DGT sabe perfectamente que la atribución particular forma parte de un pacto sucesorio. Por eso la ha calificado de figura «híbrida»: sucesoria por su marco, pero inter vivos por la entrega de presente. Ahora bien, la DGT no llega a esa conclusión porque fiscalmente sea imposible tratar la entrega como sucesoria. Llega a ella porque la calificación fiscal sigue a la civil, y la norma civil dice que el acto «se considera donación».
La consulta catalana 272/25 confirma esta lectura. Parte de que la atribución particular es una institución sucesoria y de que, si la adquisición se difiere a la muerte, se aplican las reglas de sucesiones. Pero, si hay transmisión de presente, concluye que estamos ante una donación porque así lo ordena el artículo 431-29.3 CCCat.
Conviene, por tanto, centrar bien la crítica. No se trata de reprochar a la Administración una interpretación extraña de un pacto sucesorio. La Administración aplica la calificación que le impone la ley civil. El problema es normativo: una norma situada en la regulación de los pactos sucesorios hace que, en una de sus modalidades, prevalezca el régimen de la donación.
4. La comparación decisiva: el heredamiento cumulativo
Donde la incoherencia se ve con más claridad es al comparar la atribución particular con el heredamiento cumulativo.
El heredamiento cumulativo confiere la condición de heredero y, además, atribuye todos los bienes presentes del heredante, aunque se excluyan bienes concretos. Puede producir, por tanto, una transmisión inmediata de enorme alcance.
Para la DGT, la transmisión de presente hecha mediante heredamiento cumulativo sigue siendo sucesoria: el impuesto se devenga al otorgamiento respecto de los bienes entregados y, en el IRPF del heredante, se aplica el artículo 33.3.b) LIRPF. En este sentido, la consulta vinculante DGT V0381-25 de 20 de marzo de 2025..
La atribución particular con entrega de presente, en cambio, tributa como donación. El resultado es llamativo: si se transmite todo o casi todo el patrimonio presente mediante heredamiento cumulativo, se aplica el régimen sucesorio; si se transmite un solo inmueble o unas participaciones concretas mediante atribución particular, se aplica el de donaciones.
La diferencia no se explica por el volumen de lo entregado; de hecho, el resultado es justo el contrario. Tampoco por el momento de la adquisición, porque en los dos casos se transmite de presente. Ni por la estabilidad del negocio, porque la atribución particular tiene la estructura y los mecanismos de modificación y revocación propios del pacto sucesorio. La diferencia depende únicamente del artículo 431-29.3 CCCat.
Con esto no se pretende, naturalmente, borrar las diferencias civiles entre heredamiento y atribución particular. El primero convierte al favorecido en sucesor universal; la segunda le atribuye bienes concretos. Pero esa diferencia no justifica que, cuando la atribución tiene efectos inmediatos, el título sucesorio se convierta en donación a efectos fiscales.
5. La donación mortis causa con entrega de presente: un contraste revelador
La donación por causa de muerte con entrega de presente ofrece un segundo término de comparación. Hay que utilizarlo con cuidado, porque la donación mortis causa y la atribución particular en pacto sucesorio no son la misma institución.
En la donación por causa de muerte, el donante no queda vinculado y puede revocarla en todo caso (art. 432-5 CCCat). En el pacto sucesorio, por regla general, la modificación y la resolución exigen el acuerdo de los otorgantes en escritura pública.
Esta diferencia civil no impide la comparación fiscal. En la consulta vinculante DGT V0304-25, de 17 de marzo de 2025, la DGT considera que la donación mortis causa con transmisión inmediata sigue siendo título sucesorio a efectos del ISD. Por tanto, aplica las reglas de las adquisiciones por causa de muerte, aunque el impuesto se devengue al otorgar la donación, que es cuando se produce la adquisición.
La misma consulta concluye que la transmisión está amparada por el artículo 33.3.b) LIRPF. Es decir, la entrega de presente no genera por sí sola una ganancia patrimonial para el donante cuando el negocio conserva su carácter sucesorio.
Hasta julio de 2026, este era solo el criterio de la DGT. Hoy, como veremos en el apartado siguiente, es también el de la Administración tributaria catalana.
La conclusión no es que la atribución particular deba convertirse en una donación mortis causa. Es más sencilla: el ordenamiento tributario admite que un título sucesorio produzca una transmisión actual sin perder por ello su régimen sucesorio. No es fácil explicar que una donación por causa de muerte con eficacia inmediata reciba este tratamiento y que una atribución hecha en pacto sucesorio —normalmente más estable y vinculante— se trate como donación por obra de una ficción legal.
6. El paso dado en Cataluña: la reforma de julio de 2026
6.1. Antes de la reforma: dos administraciones, dos criterios
Hasta el 13 de julio de 2026, la donación mortis causa con entrega de presente recibía en Cataluña un tratamiento distinto según qué administración la examinara.
Para la DGT era un título sucesorio. Tributaba por el impuesto de sucesiones y no producía ganancia patrimonial en el IRPF del donante (consultas V1648-24 y V0304-25).
Para la Agència Tributària de Catalunya, en cambio, la entrega de presente la acercaba a una donación inter vivos y la sujetaba al impuesto de donaciones. Este criterio procedía de la sentencia del Tribunal Superior de Justicia de Cataluña de 28 de septiembre de 2009 y de la Resolución 6/2010, y tenía su reflejo normativo en el artículo 632-1.4 del Código tributario de Cataluña, que asimilaba estas donaciones a las adquisiciones lucrativas inter vivos a la hora de aplicar las reducciones.
El resultado era una misma operación con dos calificaciones: donación en el ISD, según la ATC, y transmisión por causa de muerte en el IRPF, según la DGT. Con la inseguridad jurídica que eso suponía para el donante y para el donatario.
6.2. La reforma: Ley 11/2026 y Resolución 3/2026
La Ley 11/2026, de 9 de julio, de medidas fiscales, financieras, administrativas y del sector público (DOGC núm. 9706, de 13 de julio de 2026), deroga el apartado 4 del artículo 632-1 del Código tributario de Cataluña. La derogación está en vigor desde el 14 de julio de 2026.
Ese mismo día, la Direcció General de Tributs i Joc dictó la Resolución 3/2026, de 14 de julio. Su conclusión es clara: la donación por causa de muerte del artículo 432-1 CCCat conserva su naturaleza de adquisición mortis causa aunque haya entrega de presente, y se le aplican las reglas de las adquisiciones sucesorias del ISD. Y no solo en materia de reducciones, sino en todos los elementos del impuesto: base imponible, reducciones, tarifa, coeficientes, cuota y obligaciones formales. Si hay transmisión actual de la propiedad, el impuesto se devenga al formalizarse la donación, y no al fallecer el donante.
La ATC ya está aplicando este criterio. Así lo muestran las consultas 133/26, de 22 de julio de 2026, sobre una donación por causa de muerte con entrega de presente de dos inmuebles, de una madre a su hija, y 142/26, de 27 de julio de 2026, sobre participaciones sociales, de un padre a sus hijos. Y la respuesta de la ATC a la consulta 19/2026 del Col·legi Notarial de Catalunya, de 4 de septiembre de 2026, lo dice sin rodeos: la donación por causa de muerte es una institución de derecho sucesorio, con independencia del momento en que se transmitan los bienes.
6.3. El resultado: la DGT y la ATC coinciden
Desde el 14 de julio de 2026, las dos administraciones dicen lo mismo. La donación mortis causa con entrega de presente es un título sucesorio: tributa por el impuesto de sucesiones y no genera ganancia patrimonial en el IRPF del donante (artículo 33.3.b LIRPF).
La reforma no toca el IRPF, que es un impuesto estatal, y la Resolución 3/2026 no se refiere a él. Pero, al desaparecer la calificación autonómica contradictoria, ya no puede sostenerse que la operación sea inter vivos en el ISD y mortis causa en el IRPF. La contradicción ha desaparecido.
Y la DGT lo ha confirmado después de la reforma. En la consulta V5333-26, de 28 de julio de 2026, reitera que la donación mortis causa catalana con transmisión de presente está amparada por el artículo 33.3.b) LIRPF y no genera ganancia ni pérdida patrimonial para el donante.
Si repasamos ahora las figuras del Derecho civil catalán que ordenan una transmisión por causa de muerte, el panorama es este:
- heredamiento, simple o cumulativo: impuesto de sucesiones;
- atribución particular sin entrega de presente: impuesto de sucesiones;
- donación mortis causa, con o sin entrega de presente: impuesto de sucesiones, para la DGT y, desde el 14 de julio de 2026, también para la ATC;
- atribución particular con entrega de presente: impuesto de donaciones, por el artículo 431-29.3 CCCat.
Tres figuras tributan ya como título sucesorio. Queda una.
6.4. Lo que la reforma enseña sobre la atribución particular
La reforma de 2026 aporta, a mi juicio, dos argumentos a favor de la derogación que aquí se propone.
El primero es de coherencia. La donación mortis causa es la figura sucesoria más débil: el donante puede revocarla en todo caso. Y, sin embargo, hoy la DGT y la ATC la tratan como título sucesorio aunque los bienes se entreguen en vida. Si esto es así, no tiene sentido que la atribución particular, que forma parte de un pacto sucesorio y es más estable y vinculante, siga tributando como donación.
El segundo argumento se refiere a la forma de corregir el problema. En la donación mortis causa, el obstáculo estaba en una norma tributaria, el artículo 632-1.4 CTCat, y ha bastado con derogarla. En la atribución particular, el obstáculo está en el CCCat.. Por eso no basta con una reforma fiscal. Aunque el CTCat dijera que a estas atribuciones se les aplican las reducciones de sucesiones, la DGT seguiría aplicando en el IRPF la calificación de donación que impone el artículo 431-29.3 CCCat, y el transmitente seguiría expuesto a tributar por la ganancia patrimonial. La solución tiene que ser civil.
En definitiva, el legislador catalán ya ha dado el primer paso: hacer que la fiscalidad de la donación mortis causa siga su naturaleza civil. Queda dar el segundo con el pacto sucesorio de atribución particular.
7. Consecuencias de la regulación actual en el ISD y en el IRPF
7.1. ISD: de título sucesorio a donación
La primera consecuencia es que la entrega tributa por la modalidad de donaciones. La ATC incluye expresamente el pacto sucesorio de atribución particular con transmisión de presente entre las operaciones que tributan por donaciones y exige el modelo 651. Si la adquisición se difiere al fallecimiento, aplica, en cambio, el régimen de sucesiones.
El adelanto del devengo es lógico: responde al momento en que el beneficiario adquiere el bien. Lo que no es lógico es que ese adelanto arrastre también el régimen de las donaciones. El artículo 24.1 LISD ya da la solución: devengo en la fecha del acuerdo para las adquisiciones en vida del causante derivadas de contratos y pactos sucesorios, sin cambiar de título.
7.2. IRPF: se pierde el artículo 33.3.b)
La consecuencia más grave la sufre el transmitente. Al calificarse la entrega como donación, la DGT entiende que hay una transmisión lucrativa inter vivos y que no se aplica el artículo 33.3.b) LIRPF, según el cual no hay ganancia ni pérdida patrimonial en las transmisiones lucrativas por causa de muerte del contribuyente.
Si se atribuye de presente un inmueble, por ejemplo, puede aparecer una ganancia patrimonial. Basta con que el valor del bien a efectos del ISD supere su valor de adquisición. Esa ganancia no aparecería si la misma transmisión se hiciera mediante heredamiento cumulativo, ni mediante una donación mortis causa con entrega de presente, que hoy la DGT y la ATC consideran título sucesorio.
Hay una excepción limitada: el artículo 33.3.c) LIRPF, que excluye la ganancia en las transmisiones lucrativas de empresas o participaciones que cumplan los requisitos del artículo 20.6 LISD. Pero no resuelve el problema general, porque no alcanza normalmente a los inmuebles ni a otros bienes ajenos a la empresa familiar.
La regla actual, por tanto, no solo separa dos modalidades del ISD. Puede condicionar la elección de un instrumento sucesorio perfectamente adecuado desde el punto de vista civil e imponer al futuro causante un coste en el IRPF por ordenar en vida una atribución concreta de su sucesión.
8. La doctrina administrativa no contradice la tesis: la confirma
Las consultas V1521-14, V4733-16, V3195-17, V1564-23 y V0381-25 muestran una evolución clara, con una idea constante: los pactos sucesorios son títulos sucesorios, y la transmisión de presente no les hace perder, por sí sola, esa naturaleza.
La consulta V1521-14 ya calificaba la atribución particular como pacto sucesorio y reconocía que los pactos sucesorios son títulos sucesorios a efectos del ISD. Sin embargo, todavía vinculaba la transmisión actual a una alteración patrimonial en el IRPF.
Después, la DGT extendió a los pactos sucesorios de los distintos Derechos civiles el criterio que permite aplicar el artículo 33.3.b) LIRPF a las adquisiciones sucesorias de presente. En este sentido, la Consulta vinculante DGT V2593-21 , de 25 de octubre de 2021.
A esta doctrina se suma ahora la de la Administración catalana sobre la donación mortis causa: la Resolución 3/2026 y las consultas posteriores reconocen que la entrega de presente no altera la naturaleza sucesoria del título.
Por tanto, el obstáculo que queda en Cataluña no es una doctrina administrativa contraria a los pactos sucesorios con efectos de presente. Es el artículo 431-29.3 CCCat. La DGT y la ATC lo invocan para excluir únicamente la atribución particular con entrega actual. Lejos de debilitar la propuesta, esto señala con precisión el precepto que hay que reformar.
9. Propuesta de reforma: derogar el artículo 431-29.3 CCCat
La solución debe ser sencilla: derogar el apartado 3 del artículo 431-29 CCCat y mantener sin cambios los apartados 1 y 2.
No creo necesario sustituirlo por una nueva regla que declare expresamente el carácter sucesorio de la entrega de presente. Ese carácter ya resulta del artículo 431-1 CCCat y de la inclusión de la atribución particular en el régimen de los pactos sucesorios. Y la legislación estatal del ISD ya reconoce los contratos y pactos sucesorios como títulos sucesorios y regula el devengo de las adquisiciones producidas en vida del causante.
Con la derogación, la eficacia inmediata de la atribución tendría la consecuencia que le corresponde: el devengo del impuesto al otorgamiento respecto del bien adquirido. Pero no obligaría a convertir el negocio en donación ni a aplicarle, solo por eso, el régimen de las adquisiciones lucrativas inter vivos.
La exposición de motivos de la reforma debería recoger, al menos, estas ideas:
- la atribución particular en pacto sucesorio conserva su naturaleza sucesoria aunque se pacte con eficacia de presente;
- la transmisión actual determina el momento de la adquisición y, por tanto, el devengo, pero no cambia la clase de título;
- la reforma busca la coherencia entre las distintas modalidades de pacto sucesorio del CCCat y completa el camino abierto por la Ley 11/2026 respecto de la donación por causa de muerte;
- y evita una diferencia de trato fiscal basada solo en que la atribución recaiga sobre bienes concretos y no sobre todo o casi todo el patrimonio presente.
La supresión del apartado 3 no debe presentarse como un beneficio fiscal. Su finalidad es eliminar una recalificación civil que impide aplicar a una modalidad de pacto sucesorio la solución que el ordenamiento estatal da, con carácter general, a los pactos sucesorios con eficacia de presente.
10. Conclusión
El artículo 431-29.3 CCCat es una anomalía dentro de la sucesión contractual catalana. La atribución particular es, por definición legal, una modalidad de pacto sucesorio. Pero, si hay transmisión de presente, una regla especial ordena que el acto se considere donación. Así, la eficacia inmediata no solo adelanta el devengo: cambia la calificación del negocio.
El resultado no es coherente con el heredamiento cumulativo, que puede transmitir de presente mucho más patrimonio y conserva su carácter sucesorio. Tampoco lo es con la donación mortis causa con entrega de presente, que, tras la reforma de julio de 2026, la DGT y la ATC tratan ya, de forma coincidente, como título sucesorio.
Donde más se nota es en el IRPF: la misma transmisión actual que no genera ganancia patrimonial en los demás títulos sucesorios con eficacia de presente puede generarla en una atribución particular. Y no por una diferencia económica o funcional, sino por la calificación de donación que impone el artículo 431-29.3 CCCat.
Cataluña ya ha dado un paso importante al hacer coincidir la fiscalidad de la donación mortis causa con su naturaleza civil. El siguiente paso es la atribución particular. Derogar el apartado 3 eliminaría el principal obstáculo civil que hoy convierte la entrega de presente en donación. La atribución particular conservaría sus características civiles pero, cuando hubiera una adquisición de presente, el devengo se adelantaría conforme a la normativa del ISD sin perder la naturaleza sucesoria del título.
Para una plena seguridad jurídica, la reforma debería ir acompañada de una confirmación expresa, legislativa o administrativa, de sus efectos en el ISD y en el IRPF, como ha ocurrido con la Resolución 3/2026 respecto de la donación mortis causa.
En definitiva, no se trata de dar un trato fiscal favorable a una operación inter vivos disfrazada con un nombre sucesorio. Se trata de que una institución que el propio Código civil de Cataluña regula como pacto sucesorio tribute como lo que es, también cuando los otorgantes deciden adelantar alguno de sus efectos.
Referencias normativas y doctrinales citadas
- Código Civil de Cataluña, Libro Cuarto, relativo a las sucesiones (Ley 10/2008, de 10 de julio).
- Artículo 431-29 del Código Civil de Cataluña.
- Ley del Impuesto sobre Sucesiones y Donaciones (Ley 29/1987, de 18 de diciembre).
- Ley del IRPF (Ley 35/2006, de 28 de noviembre).
- Decreto Legislativo 1/2024, de 12 de marzo, por el que se aprueba el libro sexto del Código tributario de Cataluña: art. 632-1.4 (derogado).
- Ley 11/2026, de 9 de julio, de medidas fiscales, financieras, administrativas y del sector público (DOGC núm. 9706, de 13 de julio de 2026).
- Resolución 3/2026, de 14 de julio, de la Direcció General de Tributs i Joc.
- Sentencia del Tribunal Superior de Justicia de Cataluña de 28 de septiembre de 2009 y Resolución 6/2010.
- Consulta vinculante DGT V1521-14, de 10 de junio de 2014.
- Consulta vinculante DGT V4733-16, de 8 de noviembre de 2016.
- Consulta vinculante DGT V3195-17, de 13 de diciembre de 2017.
- Consulta vinculante DGT V2593-21, de 25 de octubre de 2021.
- Consulta vinculante DGT V1564-23, de 6 de junio de 2023.
- Consulta vinculante DGT V1648-24.
- Consulta vinculante DGT V0304-25, de 17 de marzo de 2025.
- Consulta vinculante DGT V0381-25, de 20 de marzo de 2025.
- Consulta vinculante DGT V5333-26, de 28 de julio de 2026.
- Consulta núm. 272/25, de 16 de julio de 2025, Consultes Tributàries de Catalunya.
- Consultas ATC 133/26, de 22 de julio de 2026, y 142/26, de 27 de julio de 2026.
- Respuesta de la Agència Tributària de Catalunya a la consulta 19/2026 del Col·legi Notarial de Catalunya, de 4 de septiembre de 2026.
Otros enlaces:
- La donación por causa de muerte con transmisión de presente en Cataluña tras la Ley 11/2026. José Vicente Galdón Garrido.
- Valor de referencia catastral: Una auténtica huida hacia adelante. José Vicente Galdón Garrido.
- El concepto fiscal de “gran tenedor” en Cataluña
- Informe fiscal septiembre 2025. Fiscalidad de los pactos sucesorios y donaciones «mortis causa». Ámbito de aplicación subjetivo y economías de opción.
- Voz «Donacion mortis causa»
PÁGINAS POR IMPUESTOS: GENERAL – ISD – ITPAJD – IRPF – IVA – PLUSVALÍA
RECURSOS EN ESTA WEB SOBRE: NORMAS – RESOLUCIONES
OTROS RECURSOS: Secciones – Participa – Cuadros – Práctica – Modelos – Utilidades
WEB: Qué ofrecemos – NyR, página de inicio – Ideario Web
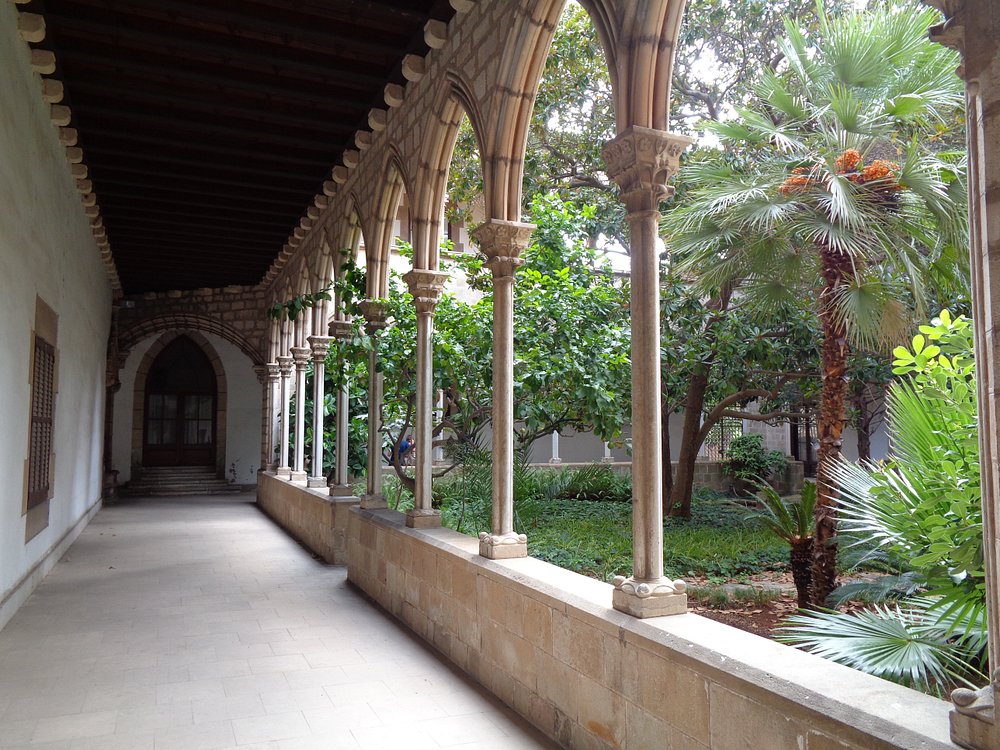
Monasterio de Santa María de Montsio en Esplugues de Llobregat (Barcelona).

